
Durante muitos anos, ouvimos dizer que quem tem dívidas está condenado ao fracasso. E, em muitos casos, isso torna-se verdade — não porque a dívida seja sempre destrutiva, mas porque ninguém nos ensinou a distinguir a que destrói da que constrói.
Quando uma pessoa vive sufocada por dívidas de consumo, a preocupação constante com pagamentos, juros e cobranças afeta muito mais do que a carteira. Afeta a tranquilidade, o foco, a autoestima e até a capacidade de tomar boas decisões. O endividamento excessivo corrói lentamente a confiança e a esperança. Uma pessoa sobrecarregada financeiramente dificilmente consegue dar o melhor de si no trabalho, definir objetivos ambiciosos ou construir uma vida equilibrada.
Como escreveu Napoleon Hill, a acumulação de dívida é um hábito — e, como qualquer hábito, pode ser substituído por outro saudável.
Mas será que toda a dívida é negativa?
A resposta é não.
Robert Kiyosaki popularizou uma distinção que mudou a forma como muita gente olha para o crédito: a diferença entre dívida boa e dívida má.
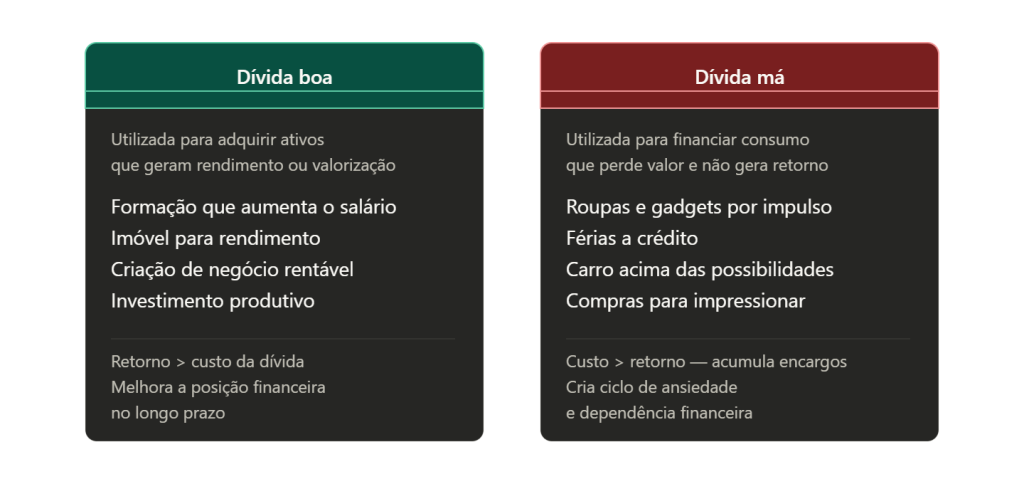
A dívida má é aquela utilizada para comprar bens que perdem valor e não geram rendimento — roupas, gadgets, férias pagas a crédito, carros acima das possibilidades financeiras, compras por impulso. Neste caso, a dívida apenas aumenta os encargos mensais sem criar riqueza.
A dívida boa, pelo contrário, é aquela utilizada para adquirir ativos capazes de gerar rendimento ou valorização futura — formação que aumenta o salário, compra de imóvel para rendimento, criação de um negócio, financiamento estratégico de um projeto com retorno positivo.
A lógica é simples: se o retorno financeiro for superior ao custo da dívida, o crédito pode funcionar como uma verdadeira ferramenta de crescimento.
Quando faz sentido utilizar dívida?
A dívida pode fazer sentido quando existe planeamento, capacidade de pagamento e um objetivo claro de gerar rendimento ou valorização futura. Financiar uma formação que aumente significativamente o salário, investir num imóvel com potencial real ou utilizar crédito empresarial para expandir um negócio rentável são exemplos onde o crédito acelera resultados e cria oportunidades.
Utilizar crédito para manter aparências, satisfazer impulsos emocionais ou acompanhar o estilo de vida de outros é, em contrapartida, um dos maiores erros financeiros que se pode cometer.
Warren Buffett é direto neste ponto: tentar construir riqueza enquanto se pagam juros de 18% ou 20% ao banco é extremamente difícil. Liquidar dívidas de juros elevados oferece, segundo o investidor, um retorno financeiro praticamente garantido.
A verdade é que muitas pessoas não se endividam por necessidade real, mas por falta de controlo emocional e pressão social. Vivemos numa sociedade onde muitos querem parecer ricos sem construir riqueza, confundem desejos com necessidades, e utilizam crédito para sustentar um estilo de vida que não conseguem manter. O problema não é apenas financeiro — é profundamente emocional.
A verdadeira liberdade financeira
Morgan Housel defende que o dinheiro não serve apenas para comprar bens, mas sobretudo para comprar liberdade, tranquilidade e controlo sobre a própria vida. A verdadeira riqueza não está em mostrar aos outros o que se possui. Está na capacidade de dormir descansado, ter opções e viver sem o medo constante das contas por pagar.
É possível viver sem dívidas? Sim. Mas talvez a pergunta mais inteligente seja: que tipo de dívida faz sentido manter? Eliminar totalmente qualquer forma de crédito pode não ser a estratégia mais eficaz. Um crédito habitação equilibrado ou um investimento financiado com retorno positivo podem ser ferramentas inteligentes de construção patrimonial. O que devemos eliminar é a dependência crónica de crédito para consumo — esse ciclo que alimenta a ansiedade e impede a construção de qualquer base sólida.
A chave está no equilíbrio, na educação financeira e na disciplina.
A história de Rui — e da ilusão de estar no controlo
Rui tinha 38 anos, um salário acima da média e uma sensação persistente de que o dinheiro fugia pelas mãos.
Não se considerava um perdulário. Não bebia, não jogava, não fazia extravagâncias óbvias. Mas havia sempre uma prestação nova, um cartão com saldo negativo, uma compra que “fazia sentido na altura”. O carro que comprou dois escalões acima do que precisava. A televisão em 24 prestações. Os fins de semana fora pagos a crédito porque “merecemos descansar”. A formação que adiava porque “agora não há margem”.
Todos os meses chegava o salário. E todos os meses desaparecia antes do dia 20.
Rui convencia-se de que estava tudo controlado porque conseguia pagar as prestações. Nunca atrasou uma. Mas havia uma frase que o perseguia em silêncio, e que finalmente disse em voz alta numa conversa com um amigo: “Ganho mais do que alguma vez ganhei — e não tenho nada.”
O amigo não respondeu com conselhos. Fez-lhe uma pergunta simples: “O que é que o teu dinheiro está a construir?”
Rui ficou sem resposta.
Nessa noite, sentou-se à mesa e fez aquilo que nunca tinha feito: listou todas as suas dívidas, os juros de cada uma, e o que cada compra ainda lhe ia custar no total. O que viu não foi uma catástrofe — foi algo mais perturbador. Era a prova matemática de que durante anos tinha estado a pagar para não ter nada. A dívida que acumulara não lhe tinha dado nenhum ativo, nenhum rendimento, nenhuma base. Tinha-lhe dado apenas a sensação temporária de poder comprar coisas que não conseguia pagar.
“O meu maior inimigo não era a falta de dinheiro”, percebeu Rui. “Era a falta de conhecimento sobre o que fazer com ele.”
O verdadeiro inimigo não era o crédito. Era a iliteracia financeira — essa lacuna silenciosa que nos deixa a confundir consumo com prosperidade, aparência com riqueza, e prestações com liberdade.
Nos meses seguintes, Rui mudou de direção. Não radicalmente, não de um dia para o outro. Mas com clareza crescente:
- Parou de usar crédito para consumo e liquidou as dívidas de juros mais elevados primeiro;
- Investiu numa formação que, dois anos depois, lhe aumentou o salário em 30%;
- Começou a distinguir, em cada decisão financeira, se estava a criar um ativo ou a pagar por uma sensação;
- E passou a olhar para o crédito como o que ele pode ser — uma ferramenta — e não como o que parecia ser — uma solução.
Hoje, Rui tem menos prestações do que antes. E mais património do que alguma vez teve. A diferença não foi o rendimento. Foi a perspetiva.
Se reconhece algo da história de Rui em si próprio(a), saiba que não está sozinho(a). A maioria de nós nunca recebeu educação financeira formal. Aprendemos a trabalhar para ganhar dinheiro — mas raramente aprendemos a fazer o dinheiro trabalhar para nós.
O nosso propósito
O nosso objetivo é ajudar cada vez mais pessoas a desenvolver uma nova relação com o dinheiro, baseada em conhecimento, consciência financeira e liberdade real.
A educação financeira pode mudar vidas, famílias e gerações inteiras.
Adquira o ebook “O Mindset e a Liberdade Financeira“ e descubra estratégias práticas para desenvolver uma mentalidade financeira mais forte, equilibrada e consciente.
Obrigada pela escolha.
Se gostou, partilhe.
Maria Teresa Dinis