
Um cartão de crédito disponibiliza um plafond que pode utilizar sempre que necessitar, sem ter de recorrer diretamente à sua conta à ordem. Utilizar um cartão de crédito é uma forma flexível de fazer pagamentos, funcionando como um empréstimo de curto prazo. No entanto, é importante ter alguns cuidados, estando especialmente atento ao prazo de reembolso do montante utilizado.
Mas afinal, qual é a melhor forma de utilizar um cartão de crédito?
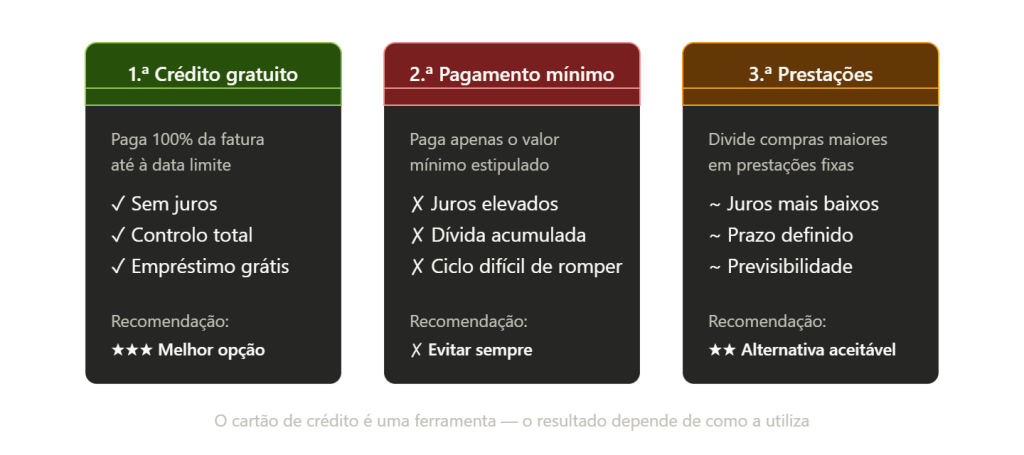
1.ª Modalidade: Período de Crédito Gratuito
Caso efetue o pagamento a 100% do valor da fatura até à data de vencimento, evita quaisquer encargos adicionais, como juros. Esta é a forma mais vantajosa de utilizar o cartão, permitindo beneficiar de um empréstimo sem custos e manter um maior controlo sobre as finanças pessoais.
2.ª Modalidade: Pagamento Parcial com Juros
Se não conseguir liquidar a totalidade do valor em dívida, pode optar por pagar apenas o mínimo estipulado. Contudo, o valor remanescente ficará sujeito a juros, que podem ser bastante elevados. Com o tempo, esta opção pode transformar pequenas compras numa dívida difícil de controlar.
3.ª Modalidade: Pagamento Flexível (Prestações)
Muitos cartões oferecem a possibilidade de converter compras de valor mais elevado em prestações fixas, com prazos definidos. Esta modalidade apresenta frequentemente taxas de juro mais reduzidas do que o crédito rotativo, permitindo uma melhor organização do orçamento familiar.
Qual é a melhor opção?
A opção mais recomendada é a primeira modalidade: liquidar sempre a totalidade do valor utilizado dentro do período de crédito gratuito. Desta forma, beneficia da flexibilidade e conveniência do cartão sem pagar juros.
Para despesas mais elevadas que não consiga suportar de imediato, a terceira modalidade tende a ser mais vantajosa do que o pagamento mínimo, devido aos juros geralmente inferiores e à previsibilidade das prestações.
A modalidade a evitar é o pagamento parcial mínimo. Os juros do crédito rotativo podem provocar uma acumulação rápida de dívida e criar um ciclo financeiro difícil de quebrar.
A história de Ana — e do cartão que ela não entendia
Ana tinha 34 anos, um emprego estável numa empresa de logística no Porto, e três cartões de crédito na carteira.
Não se considerava uma pessoa imprudente. Pagava a renda a tempo, nunca faltou a uma prestação do carro, e até tinha uma pequena poupança guardada para emergências. Mas havia algo que nunca se sentiu capaz de olhar de frente: o extrato do cartão.
Todos os meses, a rotina era a mesma. O email chegava com o valor da fatura. Ana via o número total, sentia um aperto no estômago, e escolhia pagar o mínimo. “Fica para o mês que vem”, dizia a si própria. “Este mês foi diferente.”
O problema é que todos os meses eram diferentes — e o mínimo ia sendo sempre a resposta.
O momento de ruptura chegou numa tarde de outubro, numa loja de eletrónica. Ana precisava de um portátil novo para o trabalho. Tentou o primeiro cartão — recusado. O segundo — recusado também. O terceiro tinha um plafond de apenas 47 euros disponíveis. Ficou ali parada, com o assistente de loja à espera, e sentiu uma vergonha que nunca tinha sentido antes. Não era falta de dinheiro — recebia um salário razoável. Era anos de pequenas decisões tomadas no escuro.
Nessa noite, pela primeira vez, Ana abriu os três extratos ao mesmo tempo. O que viu surpreendeu-a: não era uma catástrofe, mas era o suficiente para perceber que estava a pagar juros todos os meses sem nunca reduzir o capital em dívida. Era como tentar encher uma banheira com o ralo aberto.
“O meu problema não era ganhar pouco”, percebeu Ana. “Era não perceber como o dinheiro se movia.”
O verdadeiro inimigo, percebeu Ana, nunca tinha sido o cartão de crédito. Era a iliteracia financeira — essa lacuna silenciosa que o sistema raramente preenche, que deixa as pessoas a navegar instrumentos complexos sem manual de instruções, e que cobra os seus juros em moeda de ansiedade e vergonha.
Nos meses seguintes, Ana mudou. Não de uma vez, não com um plano perfeito. Mas com decisões pequenas e conscientes:
- Cancelou dois dos três cartões e ficou apenas com um, que passou a compreender de verdade;
- Passou a liquidar a fatura na totalidade todos os meses — sem excepções;
- Criou uma regra simples: só compra com cartão o que já tem na conta à ordem;
- E começou a estudar finanças pessoais como quem aprende uma língua nova — com paciência, mas com determinação.
Hoje, Ana usa o cartão de crédito com confiança. Não como uma válvula de escape emocional, mas como uma ferramenta que trabalha para ela. A tranquilidade que sente agora não veio de um salário maior. Veio de conhecimento — e da coragem de olhar para os números de frente.
Se reconhece algo da história de Ana em si próprio(a), saiba que não está sozinho(a). O sistema financeiro é complexo por natureza e raramente nos prepara para lidar com ele. Mas a mudança começa sempre num momento de decisão — como este.
Dê hoje o primeiro passo
Não perca a oportunidade de melhorar a sua vida financeira.
Adquira o ebook “O Mindset e a Liberdade Financeira” e descubra estratégias práticas para desenvolver uma mentalidade financeira mais forte, equilibrada e consciente.
Invista no seu conhecimento e comece hoje a construir um futuro financeiro mais seguro.
Obrigada pela escolha!
Se gostou, partilhe.
Maria Teresa Dinis